



15세 미만의 아동도 예금통장 명의자가 될 수 있나요?
독자 콴 트리(푸토) 님의 질문: 제 아이는 올해 10살입니다. 아이를 위해 은행에 저축 계좌를 개설하고 싶습니다. 질문입니다. 15세 미만의 어린이도 예금통장 명의자가 될 수 있나요? 가능하다면 부모가 자녀를 대신해 거래를 할 수 있으며, 어떤 서류가 필요한가요?
은행시보는 질문을 보내주신 독자님께 감사드립니다. 다음은 상담 내용입니다:
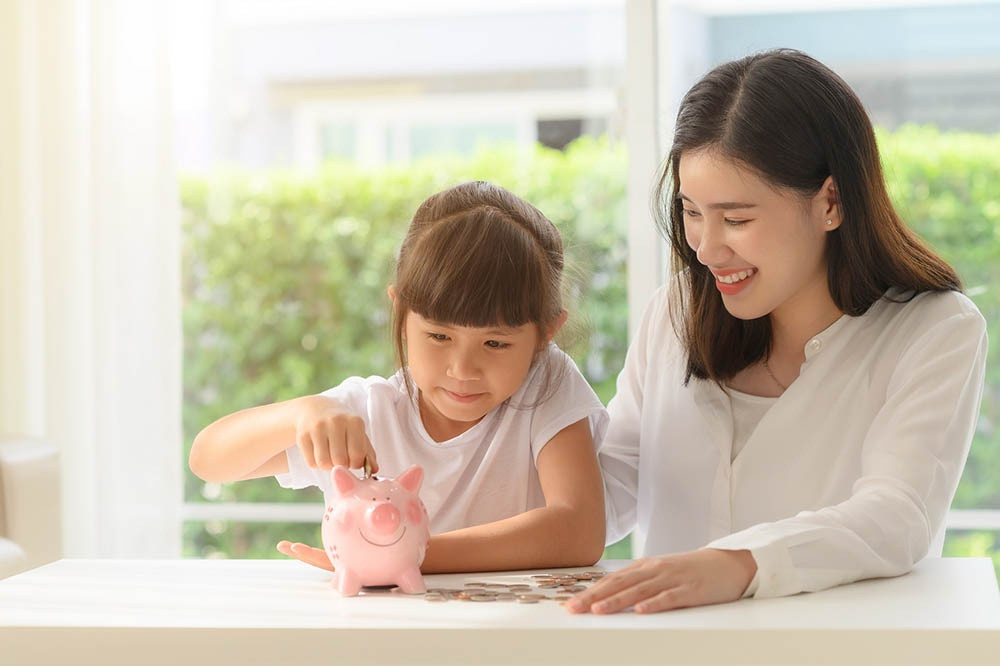
15세 미만의 아동도 은행에 예금을 할 수 있지만, 본인이 직접 거래를 할 수는 없고 법정 대리인을 통해 거래해야 합니다.
이는 자녀를 위해 일찍부터 저축을 해주고자 하는 많은 학부모들이 관심을 갖는 문제로, 특히 세뱃돈, 친척이 선물한 돈, 또는 부모가 자녀를 위해 따로 마련한 자금의 경우 더욱 그렇습니다.
저축 예금 규정에 따르면, 만 15세 미만인 사람은 직접 저축 예금 거래를 할 수 없는 고객 그룹에 속합니다. 모든 거래는 법정 대리인을 통해 이루어집니다.
따라서 15세 미만의 어린이가 은행에 저축 예금을 하는 것은 허용되지만, 규정상 부모나 법정대리인이 은행과 관련된 절차를 처리해야 합니다.
예금 명의자는 누구인가요?
구분해야 할 점은 거래를 수행하는 사람과 예금자가 반드시 동일할 필요는 없다는 것입니다.
부모가 15세 미만의 자녀를 위해 저축 예금을 개설하는 경우, 해당 예금은 자녀 명의로 개설될 수 있으며 법정대리인이 대신 거래를 처리합니다. 은행은 자녀와 법정대리인의 정보를 입증하는 서류와 증빙 자료를 바탕으로 절차를 진행합니다.
따라서 부모가 해당 자금이 실제로 자녀를 위해 사용되기를 원한다면, 예금을 개설할 때 예금자 지정, 법정대리인 정보 및 예금과 관련된 권리와 의무에 대해 은행과 명확히 협의해야 합니다.
자녀를 위한 저축 예금은 몇 살부터 개설할 수 있나요?
아이가 저축 예금을 개설하기 위해 반드시 특정 연령 이상이어야 한다는 규정은 없습니다. 만 15세 미만의 아동의 경우, 법정 대리인을 통해 거래가 이루어집니다.
이를 통해 부모나 친척이 아이가 어릴 때부터 적극적으로 자금을 마련해 줄 수 있는 여건이 조성됩니다. 예를 들어, 조부모가 10세 아이에게 5천만 동을 선물한 경우, 가족은 이 돈을 바로 사용하기보다는 아이를 위해 저축해 두는 것을 고려할 수 있습니다.
아이를 위해 저축을 할 때 주의해야 할 점은 무엇인가요?
부모는 거래 전에 은행에 필요한 서류를 문의해야 하며, 여기에는 아동의 신원을 확인하는 서류와 법정대리인 자격을 증명하는 서류가 포함됩니다.
또한, 예금 기간, 금리, 이자 지급 방식 및 조기 인출 규정에 주의를 기울여야 합니다. 이 자금이 아이를 위한 장기 자금으로 결정되었다면, 적절한 예금 기간을 선택함으로써 조기 해지를 최소화하고 이자 수익에 미치는 영향을 줄일 수 있습니다.
또 한 가지 유의해야 할 점은 아동이 성장함에 따라 예금 관리 및 거래 방식이 연령, 민사 행위 능력, 그리고 해당 시점의 은행 규정에 따라 달라질 수 있다는 것입니다.
요약하자면, 15세 미만의 아동도 은행에 저축 예금을 할 수 있습니다. 다만, 이 연령대의 아동은 스스로 거래를 할 수 없으며 법정대리인을 통해 거래해야 합니다. 부모는 저축금이 목적에 맞게 관리될 수 있도록 예금자 지정 방법, 서류 및 거래 권한에 대해 은행과 구체적으로 상의해야 합니다.